2020年中国AI芯片融资全景图 京沪争霸与四城抢人
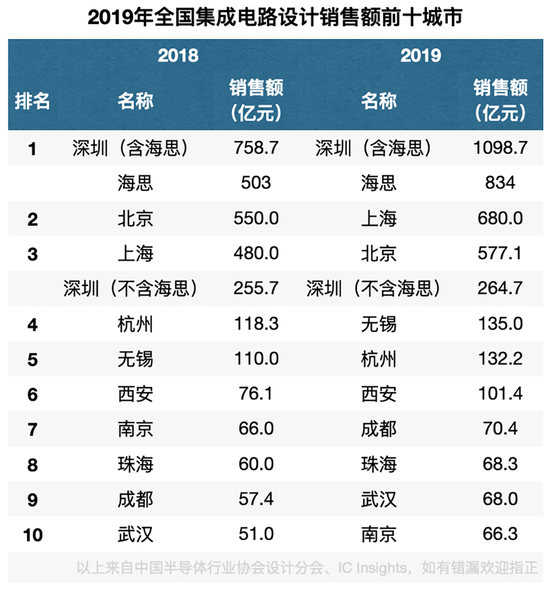
2020年,中国AI芯片赛道在资本市场的热度持续攀升,融资事件与金额均创下新高。从地域分布看,北京和上海构成第一梯队,形成“京沪争霸”格局;深圳、杭州、南京、苏州则凭借产业配套与人才政策展开“四城抢人”的激烈竞争。其中,北京依托集成电路设计领域的深厚积累,成为AI芯片融资与人才集聚的核心高地。
一、融资全景:资本向头部与早期两端集中
2020年全年,国内AI芯片领域披露融资事件超过60起,总融资规模突破300亿元。从轮次看,早期(天使轮至A轮)融资占比约四成,显示新玩家仍在加速入场;战略投资与B轮以上融资占比提升,资本向具备量产能力与场景落地经验的头部企业集中。寒武纪、地平线、黑芝麻智能、燧原科技等企业年内完成大额融资,覆盖云端训练、车规级计算与边缘推理等关键方向。
二、京沪争霸:北京设计与生态领跑,上海制造与资本并进
北京在AI芯片融资中稳居第一。海淀、朝阳等区域聚集了大量集成电路设计企业,覆盖GPU、FPGA、存算一体等架构,融资 event 数量与披露金额均占全国三分之一以上。北京的优势在于高校与科研院所密集、集成电路设计人才储备雄厚,以及政策对EDA工具、IP核与流片环节的持续支持。
上海紧随其后,凭借张江集成电路产业集群与科创板资本市场通道,在AI芯片融资中形成“设计+制造+资本”联动。上海企业在边缘计算芯片、自动驾驶芯片领域融资活跃,部分企业通过科创板实现上市募资,进一步反哺研发。京沪两地在融资规模上差距不大,但在产业链完整度与资本退出渠道上各有侧重。
三、四城抢人:深圳、杭州、南京、苏州的差异化策略
深圳以终端应用与供应链见长,依托华为、中兴等整机厂商需求,吸引AI芯片设计团队落地,人才政策侧重产业化经验与项目资助。杭州借助数字经济与云计算产业基础,在推理芯片与云端加速卡方向形成融资热点,并通过“人才码”等数字化手段提升引才效率。南京发挥高校资源与集成电路设计基地优势,以较低的创业成本承接北京、上海溢出团队。苏州则依托工业园区与封测配套,在车规芯片与IP设计领域加大人才补贴与住房支持。
四、北京集成电路设计:融资高地与人才磁石
北京集成电路设计产业是AI芯片融资版图的核心引擎。中关村、亦庄等区域集聚了从IP、EDA到设计服务的完整链条,2020年北京AI芯片设计企业融资额占全国近四成。政策层面,北京推出集成电路设计专项支持,覆盖流片补贴、人才落户与研发费用加计扣除,有效降低了初创企业成本。北京高校微电子学院与产业界联合培养机制逐步成熟,为AI芯片设计输送了大量工程型人才。
五、趋势与挑战
展望后续,AI芯片融资将更注重场景落地与能效比,资本对纯概念型项目的審慎度提升。京沪双核格局短期内难以改变,但四城在人才与细分赛道上的竞争将推动产业多极化。北京需持续强化集成电路设计优势,同时应对人才成本上升与周边城市分流压力。全国层面,避免低水平重复建设、加强EDA与IP等底层工具自主化,仍是AI芯片产业融资与发展的关键命题。
如若转载,请注明出处:http://www.byxmgl.com/product/49.html
更新时间:2026-10-26 11:33:02