IC设计业恐旺季不旺,晶圆代工厂将同步受创——北京集成电路设计业面临的需求寒流与连锁反应
引言
传统上,下半年是消费电子与半导体产业的“旺季”,新品发布与节庆备货共同推升IC设计公司的营收。2024年以来,受全球宏观经济疲软、终端需求复苏不及预期以及库存去化缓慢等多重因素影响,中国大陆IC设计业“旺季不旺”的风险显著上升。作为IC设计业的主要生产依托,晶圆代工厂势必将同步感受到订单下修的压力。北京作为中国集成电路设计业的重镇,其产业动态尤为引人关注。
一、旺季不旺:IC设计业面临的需求寒流
1. 消费电子复苏乏力
智能手机、PC等传统大宗市场仍是IC设计业的基本盘。尽管AI手机、AIPC带来结构性亮点,但整体换机周期拉长、消费者支出趋于谨慎,导致相关芯片(如电源管理、射频、图像信号处理等)拉货动能不足。
2. 库存去化反复
部分细分领域(如MCU、模拟芯片)在2023年已完成一轮去库存,但2024年二季度再度出现渠道库存回升迹象,设计公司被迫推迟投片计划,旺季备货意愿降低。
3. 价格竞争加剧
在成熟制程领域,IC设计公司面临同质化竞争与降价压力,毛利率承压使得他们更倾向于控制晶圆投片量,而非盲目扩产备货。
4. 政策与地缘因素扰动
出口管制与供应链区域化趋势,使得部分下游客户调整备货策略,进一步削弱了传统旺季的订单能见度。
二、北京集成电路设计业的特殊压力
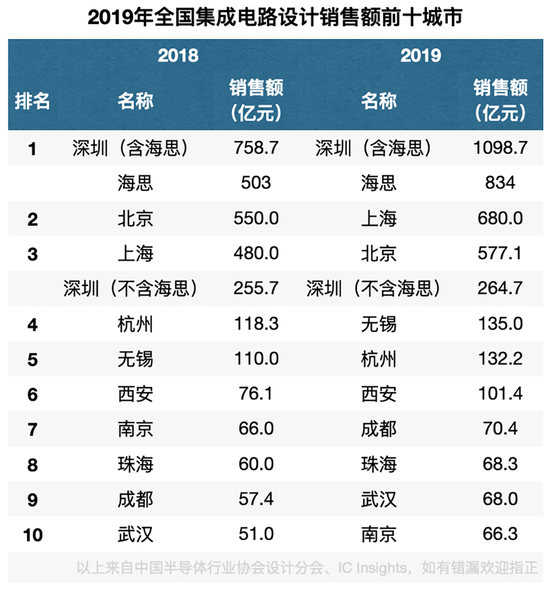
北京聚集了大量IC设计企业,涵盖CPU、GPU、FPGA、模拟芯片、存储控制等领域。在“旺季不旺”的预期下,北京IC设计业呈现出以下特点:
- 高端芯片研发投入高,但商业化周期长,对短期需求波动更为敏感;
- 依赖中小客户的设计服务公司,订单碎片化程度高,旺季弹性弱;
- 部分企业处于流片验证阶段,量产节奏受终端需求影响可能延后;
- 北京对集成电路产业的政策支持力度大,但市场性需求不足仍难以通过补贴完全对冲。
三、连锁反应:晶圆代工厂同步受创
IC设计业是晶圆代工厂的直接客户群体。设计公司砍单或推迟投片,将迅速传导至代工厂的产能利用率与营收表现:
1. 成熟制程产能利用率承压
北京及周边地区IC设计公司大量使用成熟制程(28nm及以上),若旺季投片不如预期,相关代工厂的产能利用率可能下滑至70%以下,价格竞争进一步加剧。
2. 先进制程需求分化
少数AI、高性能计算芯片设计公司仍能维持先进制程投片,但整体规模尚不足以完全弥补成熟制程的空缺,代工厂产品组合面临调整压力。
3. 资本支出趋于保守
代工厂在需求能见度降低时,可能推迟扩产计划或调整设备采购节奏,进而影响上游设备与材料产业链。
4. 库存与价格双杀
若晶圆代工厂为争取订单而降价,将进一步压缩自身盈利能力,同时可能引发设计公司观望情绪,形成“价格下跌—订单推迟”的负向循环。
四、应对之策与展望
- 设计公司应强化产品差异化,聚焦汽车电子、工业控制、AIoT等高成长细分市場,降低对传统消费电子旺季的依赖。
- 晶圆代工厂需灵活调整产能分配,与设计公司建立更紧密的长期合作机制,通过产能预订、技术协同等方式稳定订单。
- 北京地区可进一步发挥产学研协同优势,推动设计公司与代工厂、封装测试企业的本地化联动,缩短产品验证与量产周期。
- 政策层面应关注需求侧激励,如通过首台套、首流片补贴等方式,降低设计公司试错成本,激活创新活力。
IC设计业“旺季不旺”,不仅是一种季节性现象,更折射出当前半导体产业周期与结构性调整的叠加效应。晶圆代工厂作为产业链中游,必然同步感受到寒流。对北京集成电路设计业而言,挑战之中亦蕴含转型机遇——通过技术创新与生态协同,提升抗周期能力,方能在波动中实现高质量发展。
如若转载,请注明出处:http://www.byxmgl.com/product/35.html
更新时间:2026-10-26 13:19:57